
안녕하세요.
프리미엄 보고서, 세모리포트입니다
부가가치세의 납부세액은
매출세액에서 매입세액으로
인정되는 항목을 공제하고,
인정되지 않은 항목을 불공제 하여 결정되는데요.
공제되는 매입세액은 기본적으로 사업과 관련이
있어야하며, 사업과 관련이 있는
매입세액이라 하더라도
공제되지 않는 항목들이 있어요.
오늘은 대표적인 부가가치세 불공제 항목 에
대해서 알아볼게요.

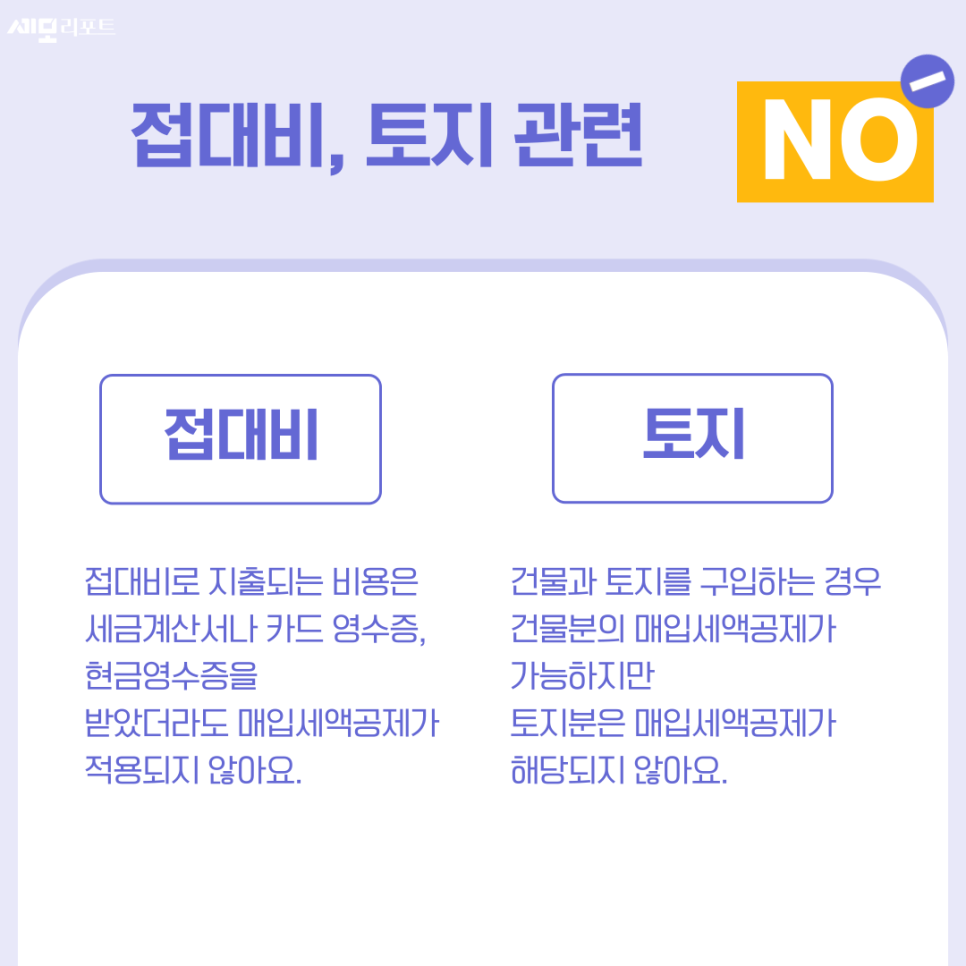
접대비
사업과 관련되어 사용하였더라도
접대비로 지출되는 비용은
세금계산서나 카드 영수증, 현금영수증을
받았더라도 매입세액공제가
적용되지 않아요.
접대비와 같은 지출 관련 매입세액은
사업을 위한 목적인지에 대한
판단이 명확하지 않아
과세관청과 납세자의 다툼이
발생할 수 있기 때문이에요.
즉, 정책적인 목적에서 일률적으로
불공제하는 것이며, 접대비의
지출을 억제하기 위함이기도 해요.
❗❗ 공제받지 못한 매입세액은 접대비
금액에 포함하여 소득세 신고 시
필요 경비를 계산할 때 반영된다고 해요.
토지
토지와 관련된 매입세액의 경우도
공제되지 않아요.
즉, 건물과 토지를 구입하는 경우
건물분의 매입세액공제가 가능하지만
토지분은 매입세액공제가 해당되지 않아요.

사업자 등록 전 비용
사업자 등록을 신청하기 전의
매입세액은 공제되지 않아요.
다만 공급시기가 속하는 과세기간이
끝나고 20일 이내 등록을 완료한 경우,
등록신청일로부터 공급시기가 속하는
과세기간 가산일까지 역산한 시간 이내의
것은 제외된다고 해요.
ex) 7월 20일 전 사업자등록 완료 = 1월 1일 이후 사용분,
1월 20일 전 사업자등록 완료 = 7월 1일 이후 사용분
즉, 사업자 등록번호를 받기 전까지
대표자의 주민등록번호를 기재한 후
세금계산서를 받았을 때
매입세액공제가 가능하다는 점! 기억해 주세요.

면세사업 관련
면세 사업과 관련된 매입세액은
공제가 되지 않아요.
면세사업자는 부가세 신고 대상에서
제외되기 때문에 매입세액공제가
적용되지 않습니다.
혹, 면세와 과세를 겸하는 과면세사업자의 경우
면세사업과 관련된 매입세액은 공제되지 않으며,
과면세 사업에 공통으로 사용되는 매입세액은
면세 매출액의 비율만큼 공제받을 수 없어요.
이를 공통매입세액 안분이라고 합니다.
간이과세자
세금계산서의 발급이 불가능한
간이과세자가 발행한 카드 영수증,
현금영수증 등은 매입세액공제 대상에서
제외돼요.
따라서 사업과 관련된 물품 등을 구입 후
현금영수증 또는 신용카드 영수증을
발급받을 때는 부가세 신고 시
매입세액공제가 적용되지 않으며,
소득세 신고 시 비용으로 처리하게 됩니다.
🙋♂️ 단, 세금계산서 발급이 가능한
간이과세자에게 지출한 비용은
매입세액공제가 가능하다고 해요.


오늘은 개인사업자가 부가세 신고 시
매입세액 불공제 항목에 대해 알아보았는데요.
부가세 신고 시 매입세액공제를
받는 경우 과소 신고되어 가산세가
적용될 수 있음을 기억해 주세요!